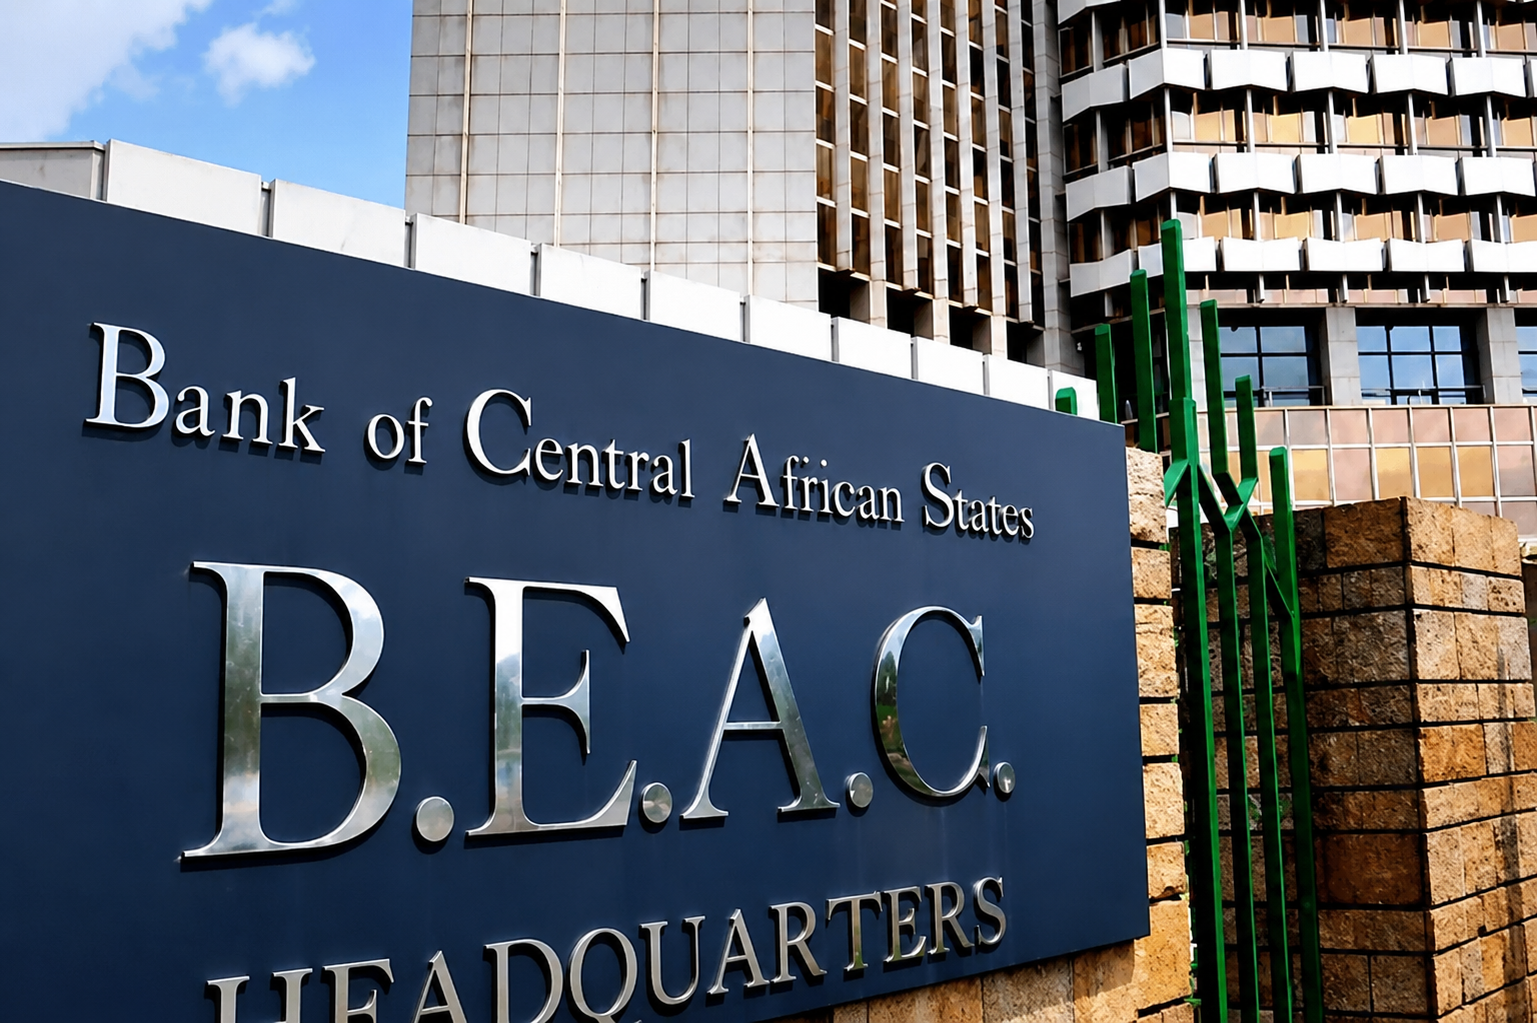
Marché des titres de la BEAC : l’encours franchit les 10 000 milliards FCFA
Des banques commerciales à saturation face au risque souverain
Le principal canal de financement de ce marché, constitué par les Spécialistes en Valeurs du Trésor (SVT) et les banques locales, montre des signes d’essoufflement. Les établissements bancaires de la zone atteignent en effet progressivement leurs limites réglementaires et prudentielles d’exposition aux signatures étatiques.
Cette concentration du risque souverain dans les bilans bancaires restreint mécaniquement la marge de manœuvre des États pour leurs levées de fonds futures, tout en faisant peser un risque d’effet d’éviction sur le financement du secteur privé productif local.
L’impératif du décollage du marché secondaire
Pour soutenir ce niveau d’encours et dynamiser la liquidité de la zone, l’animation du marché secondaire s’impose désormais comme une urgence absolue. Quinze ans après le lancement du marché, l’essentiel des transactions reste confiné au marché primaire (achats à l’émission et conservation des titres jusqu’à échéance, ou buy-and-hold).
Le manque d’investisseurs institutionnels non bancaires (fonds de pension, compagnies d’assurances, caisses de dépôt) et la faiblesse des échanges de titres de gré à gré freinent l’émergence d’une véritable courbe des taux, indispensable pour tarifer efficacement le crédit dans la sous-région.
L’Analyse IBA
Le cap des 10 000 milliards FCFA d’encours franchi en ce mois de mai 2026 consacre la réussite technique de la BEAC à formaliser le financement des États de la CEMAC. Néanmoins, ce succès cache un piège systémique. Le marché fonctionne aujourd’hui en circuit fermé, quasi exclusivement alimenté par les dépôts bancaires. À l’heure où les exigences prudentielles (notamment les règles de division des risques de la COBAC) se durcissent, la dépendance des Trésors publics au seul secteur bancaire devient dangereuse.
Pour éviter un assèchement des souscriptions, l’écosystème financier de l’Afrique centrale doit opérer une révolution culturelle en s’ouvrant massivement aux capitaux transfrontaliers et à l’épargne publique locale. L’enjeu à court terme est double : flexibiliser le marché secondaire pour offrir une porte de sortie liquide aux banques, et encourager la diversification des instruments (comme les obligations vertes ou inclusives) pour attirer les investisseurs internationaux. Sans cette diversification de la base d’investisseurs, la croissance de ce marché se heurtera inévitablement à un plafond de verre.