CEMAC : les réserves de change visent 7 962 milliards FCFA
Les Eurobonds comme moteurs de la liquidité extérieure
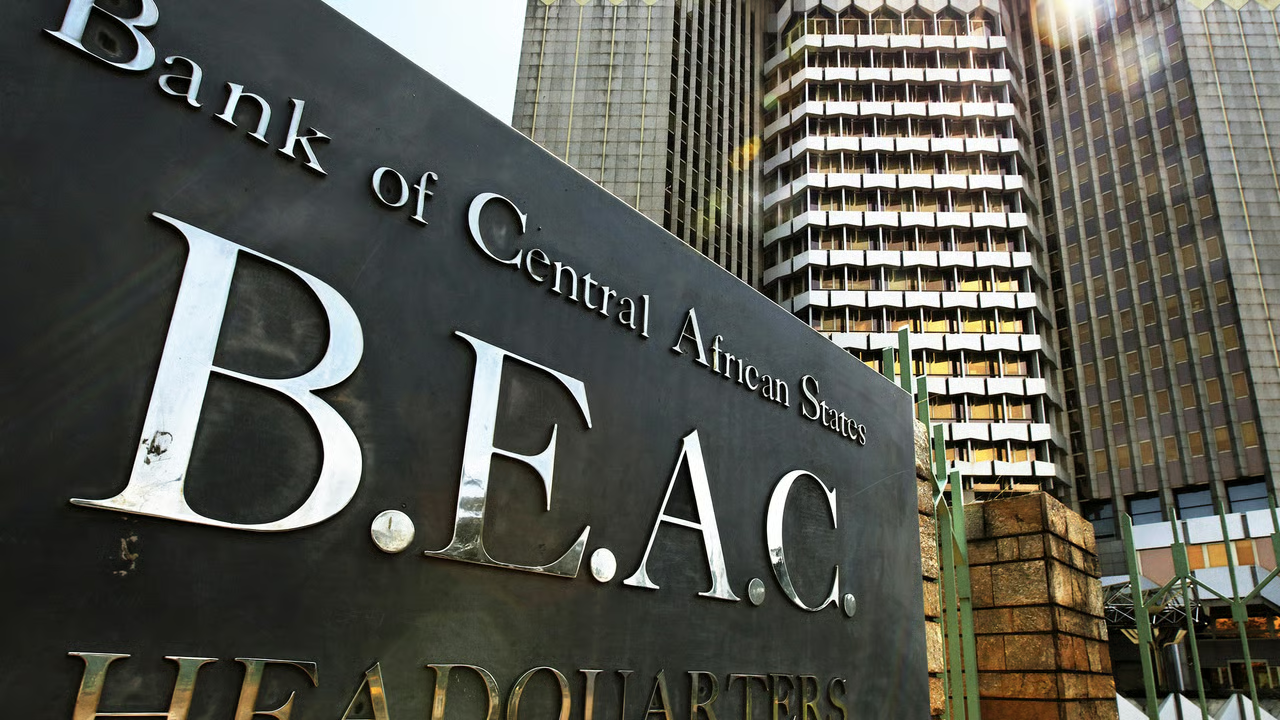
En cette année 2026, ce renforcement massif des avoirs extérieurs nets de la sous-région vient stabiliser la position extérieure commune gérée par la Banque des États de l’Afrique Centrale (BEAC). Les deux Eurobonds émis sur les marchés financiers internationaux ont permis de capter d’importants volumes de devises, offrant un bol d’air stratégique aux économies de la zone dans un contexte de volatilité des cours mondiaux des matières premières.
Cette trajectoire vertueuse met en lumière plusieurs dynamiques macroéconomiques clés :
- Consolidation de la couverture monétaire : La hausse de 25 % des réserves garantit une meilleure couverture des importations de biens et services et renforce la crédibilité du mécanisme de change de la zone.
- Confiance des investisseurs internationaux : Le succès de ces émissions obligataires démontre le maintien de l’attractivité financière des signatures souveraines de l’Afrique centrale malgré un environnement de taux mondiaux restrictifs.
- Discipline réglementaire accrue : L’impact positif du rapatriement obligatoire des devises issues des transactions pétrolières et minières, couplé à ces flux d’endettement extérieurs.
Un matelas financier pour amortir les chocs exogènes
L’accumulation de près de 8 000 milliards de FCFA de réserves offre aux autorités monétaires régionales une marge de manœuvre précieuse. Ce matelas de sécurité est indispensable pour soutenir les politiques publiques de relance, maintenir la stabilité des prix et éloigner durablement le spectre d’un ajustement monétaire ou d’un resserrement drastique du crédit au sein des six États membres.
L’Analyse IBA
L’annonce d’une prévision de 7 962 milliards de FCFA de réserves de change à fin 2026 constitue une victoire comptable indéniable pour la zone CEMAC. Toutefois, l’intelligence économique impose de ne pas céder à un optimisme béat : cette croissance de 25 % est adossée à de la dette extérieure (Eurobonds) et non à une transformation structurelle de nos balances commerciales. Bien que ces flux de devises consolident temporairement le taux de couverture de la monnaie et desserrent l’étau sur la liquidité bancaire régionale, ils augmentent mécaniquement le fardeau du service de la dette à moyen terme pour les États émetteurs. Pour transformer ce répit monétaire en levier de croissance durable, la CEMAC doit impérativement rompre avec son modèle extractiviste. Les capitaux ainsi mobilisés doivent servir d’accélérateur à l’industrialisation locale, au développement des infrastructures de transport transfrontalières et à la diversification des exportations, uniques garanties d’une génération autonome et pérenne de devises dans l’espace ZLECAF.